Domain getrennt-wohnen.de kaufen?
Wir ziehen mit dem Projekt
getrennt-wohnen.de um.
Sind Sie am Kauf der Domain
getrennt-wohnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain getrennt-wohnen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
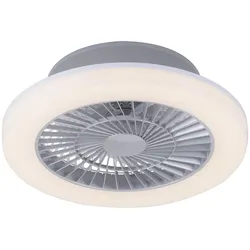
LED Decken Ventilator Wohn Ess Zimmer Beleuchtung Lampe getrennt schaltbarBeschreibung Ein besonderes Multitalent für Ihre vier Wände: Die moderne LED Deckenleuchte mit Ventilatorfunktion! Die stahlfarbene Lampe sorgt mit ihrer warmweißen Lichtfarbe für ein gemütliches Ambiente in Ihrem Wohnraum. Sie ist mit einem Serienschalter ausgestattet, sodass Sie auswählen können, ob nur die Leuchte, der Ventilator oder beide Funktionen eingeschaltet sind. Diese Regulierung erfolgt über den Lichtschalter. Die runde LED Deckenleuchte wird inklusive einem festverbauten LED-Board geliefert. Ein LED Leuchtmittel ist in der Leuchte fest verbaut. Details • Typ: Deckenventilator • Material: Metall, Kunststoff • Farbe: stahl, weiß • getrennt schaltbar über Lichtschalter • Motorleistung: 29 Watt • Schutzart: IP20 • Durchmesser x Höhe in cm: 50 x 16 • Leuchtmittel: LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 27 Watt • Lichtstrom: 1950 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 230 Volt, 50Hz Details Leuchtmittel • Leuchtmitteltyp: LED Platine • Lichtstrom: 1950lm (Lumen) • Energieverbrauch: 27 kWh/1000h • Farbtemperatur: 3000K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 27 W (Watt) • Betriebsspannung: 230V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Umgebungstemperatur:-20°C bis +40C° • Anlaufzeit bis 100%: Material: Metall, Kunststoff Farbe: stahl, weiß getrennt schaltbar über Lichtschalter DxH: 50 x 16 cm104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Vermieter-RatgeberVermieter-Ratgeber , Gerade beim Vermieten gilt: Kleine Fehler können Sie teuer zu stehen kommen. Deshalb hilft Ihnen dieses Buch von Matthias Nöllke, sicher und rentabel zu vermieten. Er klärt anschaulich über die wichtigsten Themen auf, die Sie als Vermieter:in beschäftigen: Mietvertrag, Nebenkostenabrechnung, Konflikte mit Mieter:innen, Mietminderung oder Kündigung. Praxistipps und Beispiele zeigen, wie Sie Ihre Rechte effektiv nutzen können. Inhalte: Mietvertrag und Kündigung Mietminderung und Mieterhöhung Nebenkosten richtig abrechnen Tierhaltung, Satellitenschüssel, Untervermietung: Wie Sie Probleme bei der Vermietung lösen können Was tun, wenn Ihr Mieter oder Ihre Mieterin Sie im Internet angeht? Neu in der 15. Auflage : Aktuelle Gesetzgebung zu Heizung und Energie Aktuelle Urteile und ihre Auswirkungen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 15. aktualisierte und erweiterte Auflage 2025, Erscheinungsjahr: 20250424, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Auflage: 25015, Auflage/Ausgabe: 15. aktualisierte und erweiterte Auflage 2025, Seitenzahl/Blattzahl: 220, Keyword: Betriebskosten; EnEV; GEG; GEIG; Gebäudeelektromobilitätsinfrastrukturgesetz; Gebäudeenergiegesetz; Glasfaser; Grundsteuer; Hamburger Tabelle; Immobilien; Makler; Matthias Nöllke; Mieterhöhung; Mietminderung; Mietpreisbremse; Mietvertrag; Nebenkosten; Renovierung; Staffelmiete; Untervermietung; Vemieter; Vergleichsmiete; Vermietung; Verwalter; WEG-Reform; Zwangsräumung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Recht / Ratgeber (allgemein)~Vermietung~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 10, Gewicht: 350, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sie sind Partner, passen aber nicht zusammen! Mieter und Vermieter!, Taschenbuch von Grit Johne, Epubli, 978-3-7575-4450-8Sie Sind Partner, Passen Aber Nicht Zusammen! Mieter Und Vermieter!, Taschenbuch Von Grit Johne, Epubli, 978-3-7575-4450-8, Seitenanzahl: 1049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nichts als Ärger mit dem Vermieter. Ihr Recht als Mieter, Taschenbuch von Horst Ropertz, Epubli, 978-3-7467-6919-6Nichts Als Ärger Mit Dem Vermieter. Ihr Recht Als Mieter, Taschenbuch Von Horst Ropertz, Epubli, 978-3-7467-6919-6, Seitenanzahl: 446,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Auswirkungen des Bestellerprinzips gem. § 2 Abs. 1 (a) Wohnungsvermittlungsgesetz auf Wohnungsvermittler, Vermieter und Mieter, Taschenbuch von AmandaAuswirkungen Des Bestellerprinzips Gem. § 2 Abs. 1 (a) Wohnungsvermittlungsgesetz Auf Wohnungsvermittler, Vermieter Und Mieter, Taschenbuch Von Amanda Elia, Grin, 978-3-668-73106-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED Decken Ventilator Wohn Ess Zimmer Beleuchtung Lampe getrennt schaltbarBeschreibung Ein besonderes Multitalent für Ihre vier Wände: Die moderne LED Deckenleuchte mit Ventilatorfunktion! Die stahlfarbene Lampe sorgt mit ihrer warmweißen Lichtfarbe für ein gemütliches Ambiente in Ihrem Wohnraum. Sie ist mit einem Serienschalter ausgestattet, sodass Sie auswählen können, ob nur die Leuchte, der Ventilator oder beide Funktionen eingeschaltet sind. Diese Regulierung erfolgt über den Lichtschalter. Die runde LED Deckenleuchte wird inklusive einem festverbauten LED-Board geliefert. Ein LED Leuchtmittel ist in der Leuchte fest verbaut. Details • Typ: Deckenventilator • Material: Metall, Kunststoff • Farbe: stahl, weiß • getrennt schaltbar über Lichtschalter • Motorleistung: 29 Watt • Schutzart: IP20 • Durchmesser x Höhe in cm: 50 x 16 • Leuchtmittel: LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 27 Watt • Lichtstrom: 1950 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 230 Volt, 50Hz Details Leuchtmittel • Leuchtmitteltyp: LED Platine • Lichtstrom: 1950lm (Lumen) • Energieverbrauch: 27 kWh/1000h • Farbtemperatur: 3000K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 27 W (Watt) • Betriebsspannung: 230V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Umgebungstemperatur:-20°C bis +40C° • Anlaufzeit bis 100%: Material: Metall, Kunststoff Farbe: stahl, weiß getrennt schaltbar über Lichtschalter DxH: 50 x 16 cm104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Vermieter-RatgeberVermieter-Ratgeber , Gerade beim Vermieten gilt: Kleine Fehler können Sie teuer zu stehen kommen. Deshalb hilft Ihnen dieses Buch von Matthias Nöllke, sicher und rentabel zu vermieten. Er klärt anschaulich über die wichtigsten Themen auf, die Sie als Vermieter:in beschäftigen: Mietvertrag, Nebenkostenabrechnung, Konflikte mit Mieter:innen, Mietminderung oder Kündigung. Praxistipps und Beispiele zeigen, wie Sie Ihre Rechte effektiv nutzen können. Inhalte: Mietvertrag und Kündigung Mietminderung und Mieterhöhung Nebenkosten richtig abrechnen Tierhaltung, Satellitenschüssel, Untervermietung: Wie Sie Probleme bei der Vermietung lösen können Was tun, wenn Ihr Mieter oder Ihre Mieterin Sie im Internet angeht? Neu in der 15. Auflage : Aktuelle Gesetzgebung zu Heizung und Energie Aktuelle Urteile und ihre Auswirkungen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 15. aktualisierte und erweiterte Auflage 2025, Erscheinungsjahr: 20250424, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Auflage: 25015, Auflage/Ausgabe: 15. aktualisierte und erweiterte Auflage 2025, Seitenzahl/Blattzahl: 220, Keyword: Betriebskosten; EnEV; GEG; GEIG; Gebäudeelektromobilitätsinfrastrukturgesetz; Gebäudeenergiegesetz; Glasfaser; Grundsteuer; Hamburger Tabelle; Immobilien; Makler; Matthias Nöllke; Mieterhöhung; Mietminderung; Mietpreisbremse; Mietvertrag; Nebenkosten; Renovierung; Staffelmiete; Untervermietung; Vemieter; Vergleichsmiete; Vermietung; Verwalter; WEG-Reform; Zwangsräumung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Recht / Ratgeber (allgemein)~Vermietung~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 10, Gewicht: 350, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Sie sind Partner, passen aber nicht zusammen! Mieter und Vermieter!, Taschenbuch von Grit Johne, Epubli, 978-3-7575-4450-8Sie Sind Partner, Passen Aber Nicht Zusammen! Mieter Und Vermieter!, Taschenbuch Von Grit Johne, Epubli, 978-3-7575-4450-8, Seitenanzahl: 1049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nichts als Ärger mit dem Vermieter. Ihr Recht als Mieter, Taschenbuch von Horst Ropertz, Epubli, 978-3-7467-6919-6Nichts Als Ärger Mit Dem Vermieter. Ihr Recht Als Mieter, Taschenbuch Von Horst Ropertz, Epubli, 978-3-7467-6919-6, Seitenanzahl: 446,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Mietwohnung - Ein praktischer Leitfaden für gesundes, sicheres und respektvolles Wohnen, Taschenbuch von Andre Grote, Epubli,Handbuch Mietwohnung - Ein Praktischer Leitfaden Für Gesundes, Sicheres Und Respektvolles Wohnen, Taschenbuch Von Andre Grote, Epubli, 978-3-565-05720-7, Seitenanzahl: 607,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von Mäusen und Moneten: Wie Vermieter auf Kosten der Mieter profitieren, Taschenbuch von Birgit Kiese, Epubli, 978-3-8187-7348-9Von Mäusen Und Moneten: Wie Vermieter Auf Kosten Der Mieter Profitieren, Taschenbuch Von Birgit Kiese, Epubli, 978-3-8187-7348-9, Seitenanzahl: 529,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.