Domain getrennt-wohnen.de kaufen?
Wir ziehen mit dem Projekt
getrennt-wohnen.de um.
Sind Sie am Kauf der Domain
getrennt-wohnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain getrennt-wohnen.de kaufen?
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
Ähnliche Suchbegriffe für Zinsbindung
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
Auswirkungen des Bestellerprinzips gem. § 2 Abs. 1 (a) Wohnungsvermittlungsgesetz auf Wohnungsvermittler, Vermieter und Mieter, Taschenbuch von AmandaAuswirkungen Des Bestellerprinzips Gem. § 2 Abs. 1 (a) Wohnungsvermittlungsgesetz Auf Wohnungsvermittler, Vermieter Und Mieter, Taschenbuch Von Amanda Elia, Grin, 978-3-668-73106-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Vermieter-RatgeberVermieter-Ratgeber , Gerade beim Vermieten gilt: Kleine Fehler können Sie teuer zu stehen kommen. Deshalb hilft Ihnen dieses Buch von Matthias Nöllke, sicher und rentabel zu vermieten. Er klärt anschaulich über die wichtigsten Themen auf, die Sie als Vermieter:in beschäftigen: Mietvertrag, Nebenkostenabrechnung, Konflikte mit Mieter:innen, Mietminderung oder Kündigung. Praxistipps und Beispiele zeigen, wie Sie Ihre Rechte effektiv nutzen können. Inhalte: Mietvertrag und Kündigung Mietminderung und Mieterhöhung Nebenkosten richtig abrechnen Tierhaltung, Satellitenschüssel, Untervermietung: Wie Sie Probleme bei der Vermietung lösen können Was tun, wenn Ihr Mieter oder Ihre Mieterin Sie im Internet angeht? Neu in der 15. Auflage : Aktuelle Gesetzgebung zu Heizung und Energie Aktuelle Urteile und ihre Auswirkungen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 15. aktualisierte und erweiterte Auflage 2025, Erscheinungsjahr: 20250424, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Auflage: 25015, Auflage/Ausgabe: 15. aktualisierte und erweiterte Auflage 2025, Seitenzahl/Blattzahl: 220, Keyword: Betriebskosten; EnEV; GEG; GEIG; Gebäudeelektromobilitätsinfrastrukturgesetz; Gebäudeenergiegesetz; Glasfaser; Grundsteuer; Hamburger Tabelle; Immobilien; Makler; Matthias Nöllke; Mieterhöhung; Mietminderung; Mietpreisbremse; Mietvertrag; Nebenkosten; Renovierung; Staffelmiete; Untervermietung; Vemieter; Vergleichsmiete; Vermietung; Verwalter; WEG-Reform; Zwangsräumung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Recht / Ratgeber (allgemein)~Vermietung~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 10, Gewicht: 350, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sie sind Partner, passen aber nicht zusammen! Mieter und Vermieter!, Taschenbuch von Grit Johne, Epubli, 978-3-7575-4450-8Sie Sind Partner, Passen Aber Nicht Zusammen! Mieter Und Vermieter!, Taschenbuch Von Grit Johne, Epubli, 978-3-7575-4450-8, Seitenanzahl: 1049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nichts als Ärger mit dem Vermieter. Ihr Recht als Mieter, Taschenbuch von Horst Ropertz, Epubli, 978-3-7467-6919-6Nichts Als Ärger Mit Dem Vermieter. Ihr Recht Als Mieter, Taschenbuch Von Horst Ropertz, Epubli, 978-3-7467-6919-6, Seitenanzahl: 446,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Was ist die Zinsbindung?
Die Zinsbindung ist ein Zeitraum, für den der vereinbarte Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die übliche Dauer einer Zinsbindung beträgt in der Regel zwischen 5 und 30 Jahren. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. **
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **


Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
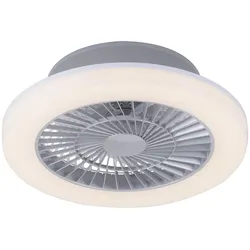
LED Decken Ventilator Wohn Ess Zimmer Beleuchtung Lampe getrennt schaltbarBeschreibung Ein besonderes Multitalent für Ihre vier Wände: Die moderne LED Deckenleuchte mit Ventilatorfunktion! Die stahlfarbene Lampe sorgt mit ihrer warmweißen Lichtfarbe für ein gemütliches Ambiente in Ihrem Wohnraum. Sie ist mit einem Serienschalter ausgestattet, sodass Sie auswählen können, ob nur die Leuchte, der Ventilator oder beide Funktionen eingeschaltet sind. Diese Regulierung erfolgt über den Lichtschalter. Die runde LED Deckenleuchte wird inklusive einem festverbauten LED-Board geliefert. Ein LED Leuchtmittel ist in der Leuchte fest verbaut. Details • Typ: Deckenventilator • Material: Metall, Kunststoff • Farbe: stahl, weiß • getrennt schaltbar über Lichtschalter • Motorleistung: 29 Watt • Schutzart: IP20 • Durchmesser x Höhe in cm: 50 x 16 • Leuchtmittel: LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 27 Watt • Lichtstrom: 1950 Lumen • Lichtfarbe: warmweiß • Stromversorgung: 230 Volt, 50Hz Details Leuchtmittel • Leuchtmitteltyp: LED Platine • Lichtstrom: 1950lm (Lumen) • Energieverbrauch: 27 kWh/1000h • Farbtemperatur: 3000K (Kelvin) • Lichtfarbe: warmweiß • Nennleistungsaufnahme: 27 W (Watt) • Betriebsspannung: 230V (Volt) • Netzfrequenz: 50 Hz (Hertz) • Quecksilbergehalt : 0 mg (Milligramm) • Dimmbar: nein • Umgebungstemperatur:-20°C bis +40C° • Anlaufzeit bis 100%: Material: Metall, Kunststoff Farbe: stahl, weiß getrennt schaltbar über Lichtschalter DxH: 50 x 16 cm104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen des Bestellerprinzips gem. § 2 Abs. 1 (a) Wohnungsvermittlungsgesetz auf Wohnungsvermittler, Vermieter und Mieter, Taschenbuch von AmandaAuswirkungen Des Bestellerprinzips Gem. § 2 Abs. 1 (a) Wohnungsvermittlungsgesetz Auf Wohnungsvermittler, Vermieter Und Mieter, Taschenbuch Von Amanda Elia, Grin, 978-3-668-73106-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Vermieter-RatgeberVermieter-Ratgeber , Gerade beim Vermieten gilt: Kleine Fehler können Sie teuer zu stehen kommen. Deshalb hilft Ihnen dieses Buch von Matthias Nöllke, sicher und rentabel zu vermieten. Er klärt anschaulich über die wichtigsten Themen auf, die Sie als Vermieter:in beschäftigen: Mietvertrag, Nebenkostenabrechnung, Konflikte mit Mieter:innen, Mietminderung oder Kündigung. Praxistipps und Beispiele zeigen, wie Sie Ihre Rechte effektiv nutzen können. Inhalte: Mietvertrag und Kündigung Mietminderung und Mieterhöhung Nebenkosten richtig abrechnen Tierhaltung, Satellitenschüssel, Untervermietung: Wie Sie Probleme bei der Vermietung lösen können Was tun, wenn Ihr Mieter oder Ihre Mieterin Sie im Internet angeht? Neu in der 15. Auflage : Aktuelle Gesetzgebung zu Heizung und Energie Aktuelle Urteile und ihre Auswirkungen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 15. aktualisierte und erweiterte Auflage 2025, Erscheinungsjahr: 20250424, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Auflage: 25015, Auflage/Ausgabe: 15. aktualisierte und erweiterte Auflage 2025, Seitenzahl/Blattzahl: 220, Keyword: Betriebskosten; EnEV; GEG; GEIG; Gebäudeelektromobilitätsinfrastrukturgesetz; Gebäudeenergiegesetz; Glasfaser; Grundsteuer; Hamburger Tabelle; Immobilien; Makler; Matthias Nöllke; Mieterhöhung; Mietminderung; Mietpreisbremse; Mietvertrag; Nebenkosten; Renovierung; Staffelmiete; Untervermietung; Vemieter; Vergleichsmiete; Vermietung; Verwalter; WEG-Reform; Zwangsräumung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Recht / Ratgeber (allgemein)~Vermietung~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 10, Gewicht: 350, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Was ist die Zinsbindung?
Die Zinsbindung ist ein Zeitraum, für den der vereinbarte Zinssatz eines Kredits festgeschrieben ist. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die übliche Dauer einer Zinsbindung beträgt in der Regel zwischen 5 und 30 Jahren. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. **
Ähnliche Suchbegriffe für Zinsbindung
-
Sie sind Partner, passen aber nicht zusammen! Mieter und Vermieter!, Taschenbuch von Grit Johne, Epubli, 978-3-7575-4450-8Sie Sind Partner, Passen Aber Nicht Zusammen! Mieter Und Vermieter!, Taschenbuch Von Grit Johne, Epubli, 978-3-7575-4450-8, Seitenanzahl: 1049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nichts als Ärger mit dem Vermieter. Ihr Recht als Mieter, Taschenbuch von Horst Ropertz, Epubli, 978-3-7467-6919-6Nichts Als Ärger Mit Dem Vermieter. Ihr Recht Als Mieter, Taschenbuch Von Horst Ropertz, Epubli, 978-3-7467-6919-6, Seitenanzahl: 446,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karl-Friedrich Moersch - ABC des Mietrechts: Lexikon für Mieter und Vermieter; Walhalla Rechtshilfen - Preis vom 28.09.2026 21:19:57 hBrand : Walhalla und Praetoria, Binding : Taschenbuch, Edition : 25. aktualisierte, Label : Walhalla Fachverlag, Publisher : Walhalla Fachverlag, medium : Taschenbuch, numberOfPages : 272, publicationDate : 2021-03-31, authors : Karl-Friedrich Moersch, ISBN : 38029321964,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von Mäusen und Moneten: Wie Vermieter auf Kosten der Mieter profitieren, Taschenbuch von Birgit Kiese, Epubli, 978-3-8187-7348-9Von Mäusen Und Moneten: Wie Vermieter Auf Kosten Der Mieter Profitieren, Taschenbuch Von Birgit Kiese, Epubli, 978-3-8187-7348-9, Seitenanzahl: 529,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.